
Nuevos agentes de retención del ITBMS para 2027: lo que cambia para tus proveedores y tu flujo de caja
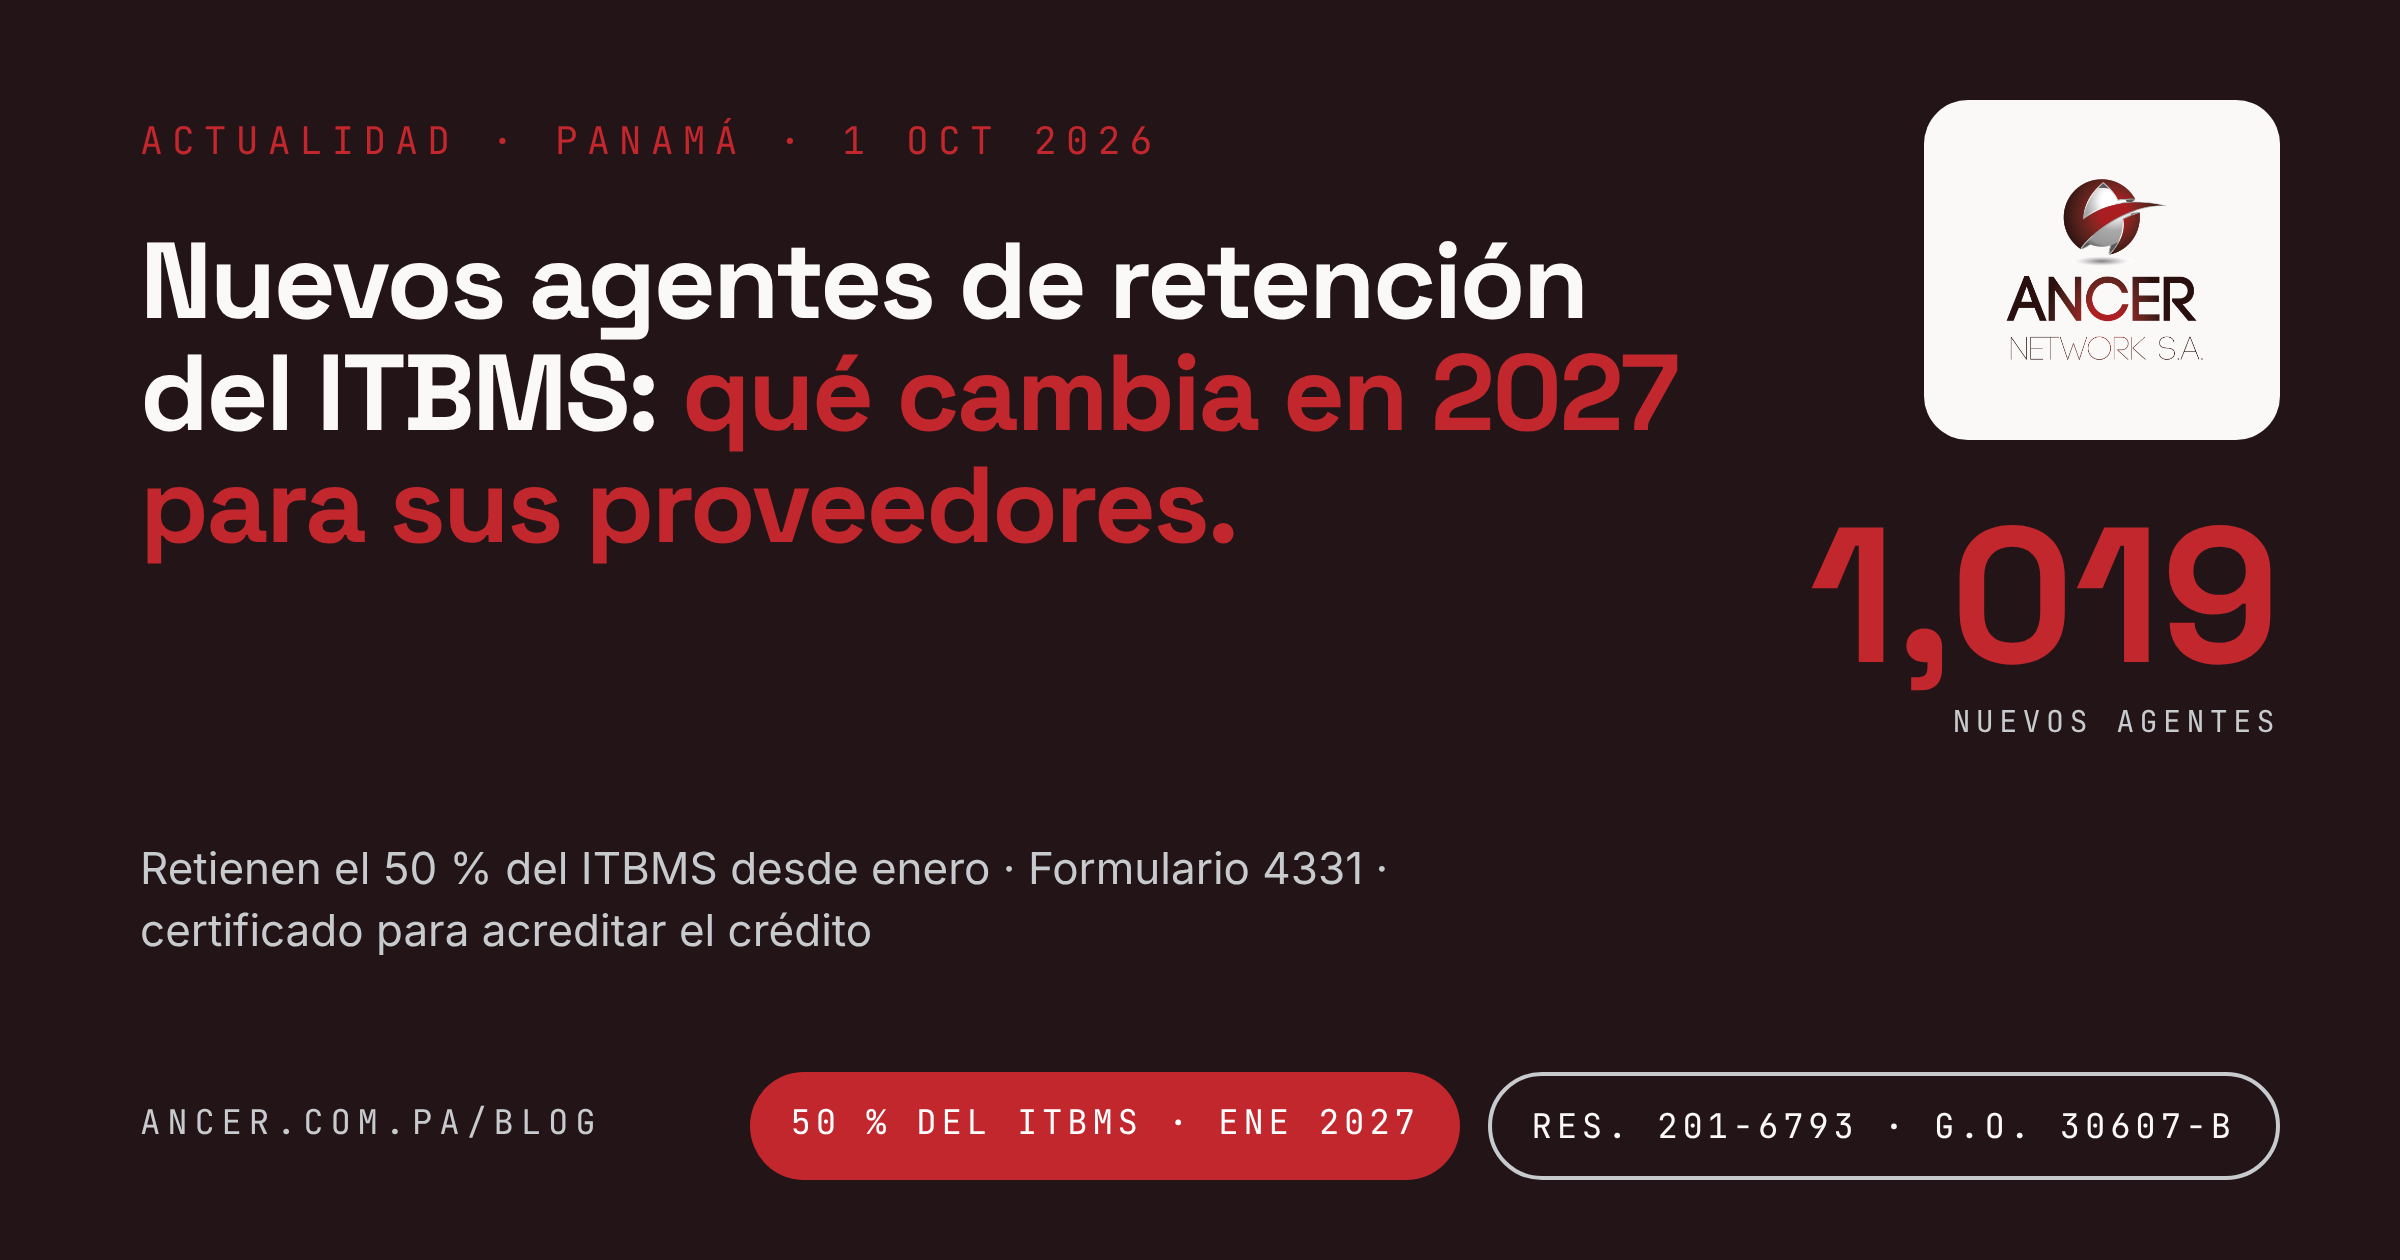
Con la Resolución 201-6793 del 25 de agosto de 2026, publicada en la Gaceta Oficial 30607-B, la DGI designó a 1,019 contribuyentes como nuevos agentes de retención del ITBMS a partir de enero de 2027. Son empresas con compras locales anuales de B/.3 millones o más. Desde ese mes retendrán el 50 % del ITBMS de cada factura de sus proveedores, lo declararán y pagarán con el Formulario 4331 antes del día 15 del mes siguiente y entregarán certificados de retención. Para el proveedor la retención no es un costo, pero sí un cambio de caja: cobra menos ITBMS en efectivo y lo recupera como crédito en su declaración con el certificado.
Si le vendes a empresas grandes, revisa esta lista antes de armar tu presupuesto de enero. La Dirección General de Ingresos (DGI) publicó los nuevos agentes de retención del ITBMS que empezarán a retener en 2027, y para muchos de sus proveedores (PyMEs de servicios, distribuidoras, contratistas) eso significa cobrar menos efectivo por cada factura a partir del primer mes del año.
Qué pasó
Mediante la Resolución 201-6793 del 25 de agosto de 2026, la DGI publicó la lista de nuevos agentes de retención del ITBMS correspondiente al literal d) del artículo 19 del Decreto Ejecutivo 84 de 2005, aplicable al período 2027 y siguientes. La resolución salió en la Gaceta Oficial Digital 30607-B del 8 de septiembre y modifica la lista anterior, la Resolución 201-6906 de agosto de 2025, que la propia DGI había corregido en enero de este año con la Resolución 201-0129.
El listado que acompaña la resolución suma 1,019 contribuyentes y, según su texto, los designados deben practicar la retención del 50 % del ITBMS a partir de enero de 2027. Para dimensionarlo: la lista del año anterior, para el período 2026, tenía 966 nuevos agentes, según la alerta fiscal de EY.
Quiénes son agentes y por qué
El criterio viene del Decreto Ejecutivo 173 de 2021, que modificó el Decreto 84: es agente de retención quien tuvo compras locales anuales de bienes y servicios iguales o superiores a B/.3,000,000 en el período fiscal anterior, los llamados grandes compradores. La DGI actualiza la lista una vez al año y la designación no se pierde aunque la empresa baje de ese umbral después. En el listado de 2027 predominan constructoras, distribuidoras e importadoras, bancos y aseguradoras, empresas de logística y hoteles.
A quién afecta y cómo
Afecta primero a los propios agentes, que asumen tres obligaciones: retener el 50 % del ITBMS de cada factura de compra, declarar y pagar lo retenido con el Formulario 4331 antes del día 15 del mes siguiente, y expedir a cada proveedor un certificado de las retenciones practicadas.
Pero el impacto más amplio lo sienten sus proveedores. Un ejemplo ilustrativo: facturas B/.1,000 más B/.70 de ITBMS a una empresa que entra en la lista. Hasta diciembre cobras B/.1,070. Desde enero, ese cliente te pagará B/.1,035 y retendrá B/.35 para entregarlo a la DGI. No es una multa ni un descuento: esos B/.35 los acreditas en tu propia declaración de ITBMS con el certificado de retención. Pero el efectivo que entra al banco es menor, y si ese cliente representa una parte grande de tus ventas, el ajuste se nota en la caja.
Hay excepciones que vale la pena conocer. Según el resumen de BDO sobre el decreto de 2021, un agente no retiene cuando el proveedor también es gran comprador, ni en compras en efectivo de caja chica de hasta B/.500 ni en compras con tarjeta de crédito corporativa. Y la DGI puede autorizar una retención menor a contribuyentes que acumulen saldos a favor durante seis períodos consecutivos.
Qué hacer antes de enero
Primero, descarga la lista desde la sección de ITBMS del sitio de la DGI y crúzala con tu cartera de clientes por RUC. Es una tarea de una hora que te dice exactamente cuánto de tu facturación pasará por retención.
Segundo, ajusta tu flujo de caja de enero en adelante. Si un cliente agente te representa el 30 % de las ventas, una parte de tu ITBMS cobrado dejará de entrar en efectivo y pasará a ser crédito en la declaración.
Tercero, organiza los certificados. Cada agente debe entregarte el suyo; pídelo cada mes y concílialo contra tus facturas, porque sin certificado el crédito no está documentado. Conviene acordar desde ahora con tu contador cómo se registrará la retención en la contabilidad.
Cuarto, si eres tú quien aparece en la lista, prepárate para retener desde la primera factura de enero, declarar con el Formulario 4331 en e-Tax 2.0 y emitir los certificados a tus proveedores.
Cómo ayuda Core360
Saber cuánto se te retuvo empieza por saber cuánto facturaste y cuánto te pagaron. Core360 emite la factura electrónica, lleva las cuentas por cobrar con antigüedad de saldos y genera los asientos de ventas en la contabilidad, de modo que la conciliación de cada pago contra su factura y su certificado de retención parte de un mismo registro y no de tres hojas de Excel. Si quieres revisarlo con tus datos, escríbenos por WhatsApp al +507 6534-2590 o a [email protected].
Fuentes: Dirección General de Ingresos (Resolución 201-6793 y Listado de nuevos agentes designados para el período 2027; sección Agentes de Retención de ITBMS), Gaceta Oficial Digital 30607-B, alerta fiscal de EY Centroamérica sobre la lista 2026, BDO Panamá sobre el Decreto Ejecutivo 173 de 2021, Estratega Advisors sobre la Resolución 201-0129.
Preguntas frecuentes
¿Quiénes son los nuevos agentes de retención del ITBMS para 2027?
Son los 1,019 contribuyentes incluidos en la lista que acompaña la Resolución 201-6793 de 25 de agosto de 2026. La DGI designa como agentes a quienes tuvieron compras locales anuales de bienes y servicios iguales o superiores a B/.3,000,000. La lista se descarga en la sección de ITBMS del sitio de la DGI.
¿Cuánto me retiene un agente de retención?
El 50 % del ITBMS incluido en la factura. En una factura de B/.1,000 más B/.70 de ITBMS, el agente paga B/.1,035 al proveedor y retiene B/.35, que declara y paga a la DGI.
¿Pierdo el ITBMS retenido?
No. El agente debe expedirte un certificado de las retenciones practicadas, y con él documentas el crédito en tu propia declaración de ITBMS. Por eso conviene pedir y archivar cada certificado.
¿Desde cuándo aplica?
Los nuevos agentes deben practicar la retención a partir de enero de 2027. Las facturas que emitas antes de esa fecha no cambian.
Que la retención no te desordene enero
Core360 lleva tu facturación electrónica, cuentas por cobrar con antigüedad de saldos y contabilidad en un solo sistema, para que sepas cuánto cobras y cuánto se te retuvo. Prueba gratis 30 días.